

Türkiye'de her araç sahibinin zorunlu olarak yaptırdığı trafik sigortası var. Ama bu sigortanın ne zaman işe yarayıp ne zaman yaramadığını bilen çok az kişi var. Uzmanlar her yıl aynı şikayeti duyuyor: "Sigortam varmış ama ödeme yapmadılar."
Sebebi çoğunlukla aracın değil, sürücünün yaptığı hatalar.
TRAFİK SİGORTASI ARACINIZI KORUMAZ
Türkiye'de araç sigortası denince akla gelen ilk şey trafik sigortası. Ama bu sigortanın yalnızca karşı tarafın zararını karşıladığını bilen, sahiplerin küçük bir bölümü.
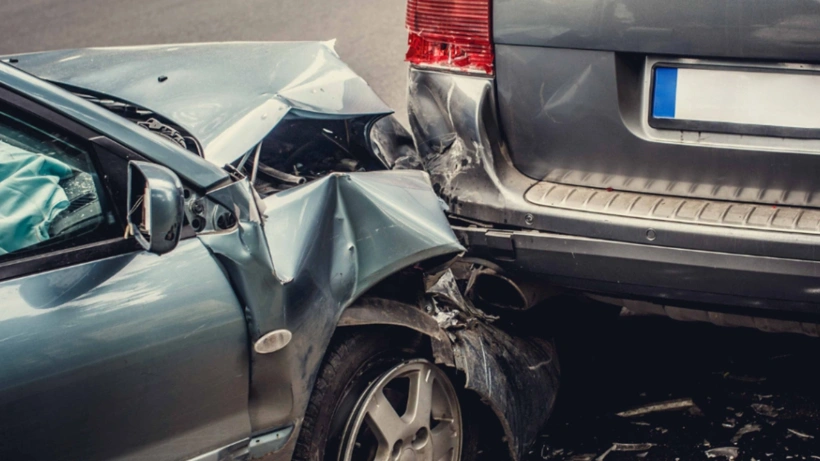
Trafik sigortası zorunlu sorumluluk sigortasıdır. Yani siz kaza yaparsanız, karşı tarafın aracının hasarı ve yaralanma masrafları ödenir. Kendi aracınız için kuruş ödenmez. Kendi aracınızın korunması için kasko yaptırmanız gerekiyor. Bu farkı bilmeden sigorta yaptıranlar, kaza sonrasında ilk kez öğreniyor.
KAZA OLDUKTAN SONRA ARAÇLARI OYDURMAYIN
Sigorta uzmanlarının en çok vurguladığı hata şu: Hasarlı aracı sigorta eksperi görmeden tamirciye vermek.
Kaza olduktan sonra yapılması gereken ilk şey sigorta şirketine bildirmek ve eksperin aracı incelemesini beklemek. Eksper görmeden araç tamire girerse sigorta şirketi hasarı ödemeyi reddedebiliyor. Çünkü hasarın kaza anında mı, başka bir zamanda mı oluştuğu doğrulanamıyor.
Kaza anında yapılması gerekenler sırasıyla: Araçları hareket ettirmeden fotoğraf çekmek, kaza tespit tutanağını eksiksiz doldurmak, ardından Alo 193'ü aramak. 1 Eylül 2026'dan itibaren tüm hasar bildirimleri bu merkezi hat üzerinden alınıyor. Eski yöntemlerle başvuranların süreci uzuyor.
ARAÇ SATINCA SİGORTANIZ OTOMATİK BİTİYOR
Araç satışında da çok kritik bir hata yapılıyor. Yıllarca doğru sanılan şu: Araç satıldıktan sonra eski trafik sigortası alıcıyı 15 gün daha koruyor.
Bu bilgi 2026 itibarıyla geçerli değil. Araç el değiştirdiği anda trafik sigortası kendiliğinden sona eriyor. Alıcının satış anında kendi adına yeni bir poliçesi olması gerekiyor. Satıcının da poliçeyi kapatması ve kullanılmayan günlere ait prim iadesini talep etmesi şart. Bu talep yapılmazsa para gidiyor.
EN UCUZ SİGORTAYI ALAN EN ÇOK ZARARI GÖRÜYOR
Poliçe seçerken yalnızca fiyata bakılması bir diğer yaygın hata. En düşük primli poliçe genellikle en dar kapsamı sunuyor ya da yüksek muafiyet oranı içeriyor. Muafiyet oranı yüksek olan poliçede küçük hasarları sigorta ödemez, siz ödersiniz.
Poliçe seçerken bakılması gerekenler: Muafiyet oranı, anlaşmalı servis sayısı, ikame araç teminatı olup olmadığı ve ihtiyari mali mesuliyet limiti. Bu dört başlık karşılaştırılmadan yalnızca fiyata bakarak poliçe seçmek, kaza anında büyük sürprizlere yol açıyor.
POLİÇEYİ YENELEMEYEN SİGORTASIZ KALIYOR
Poliçe bitiş tarihi geçtikten sonra tek bir gün bile sigortasız araç kullanmak hem ceza hem de ciddi risk demek. Zorunlu trafik sigortası olmadan trafik cezası kesilir, kaza yapılırsa karşı tarafın tüm zararı cebinizden çıkar.
Poliçe bitiş tarihi telefona not alınmalı ya da sigorta acentesinden hatırlatma hizmeti istenmeli. Yenileme son güne bırakılmamalı çünkü işlem süreleri zaman zaman uzuyor.